A kétezres évek közepén úgy tűnt, hogy a magyar életbiztosítási piac megtalálta
azt a terméket, amely hosszú időre meghatározhatja a növekedését. A befektetési egységekhez
kötött, vagyis unit-linked életbiztosítások néhány év alatt az ágazat húzóerejévé váltak.
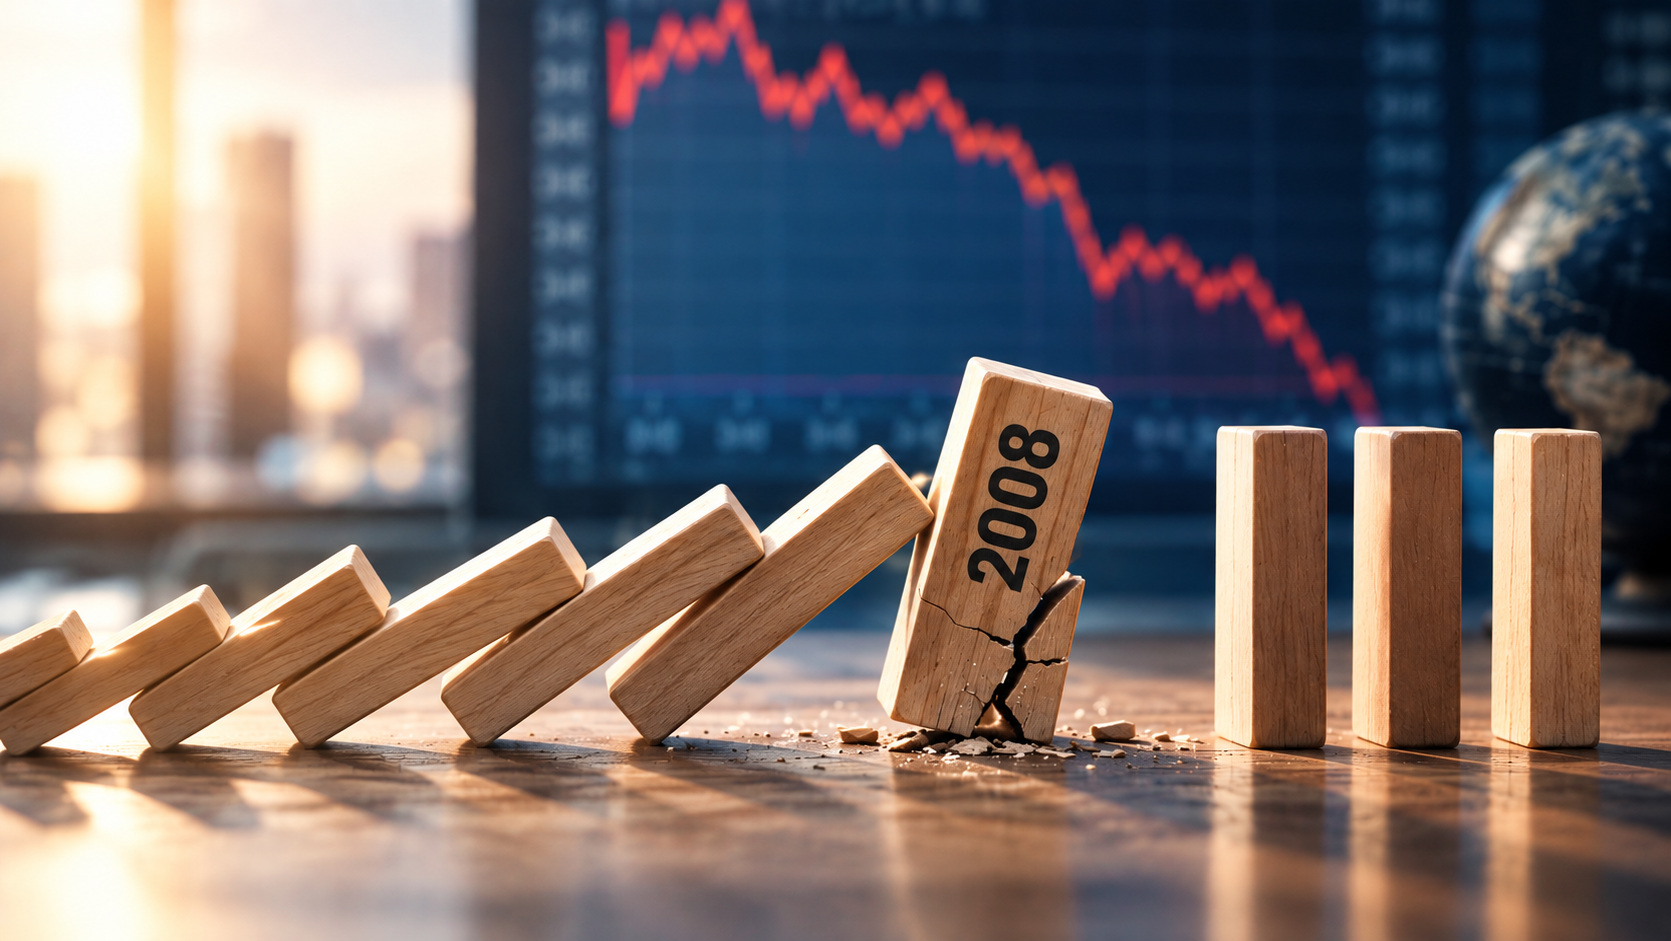
Aztán elérkezett 2008, és a korábban működő logika hirtelen egészen más környezetbe került.
A pénzügyi válság történetét többnyire bankokkal, részvénypiacokkal, devizahitelekkel
és összeomló tőzsdeindexekkel meséljük el. A biztosítási szakma szempontjából azonban
ugyanez az időszak egy másik történetet is jelentett. Megmutatta, mi történik akkor,
amikor egy gyorsan növekvő termékpiac egyszerre találkozik a befektetői bizonytalansággal,
az ügyfelek kockázatkerülésével és a korábbi értékesítési érvek gyengülésével.
A változás különösen azért volt jelentős, mert a unit-linked termékek addigra már nem
egy szűk rést jelentettek az életbiztosításokon belül. A MABISZ későbbi történeti
összegzése szerint 2006-ra ezek a konstrukciók már az életbiztosítási ág húzóerejévé váltak.
2005-ben és 2007-ben az egyszeri díjas termékek, 2006-ban pedig a folyamatos díjas
konstrukciók bevétele nőtt rendkívül gyorsan.
A biztosítási értékesítő számára ez egy olyan korszakot jelentett, amelyben a biztosítás
és a befektetés közötti kapcsolat egyre fontosabbá vált. Már nem kizárólag kockázati
védelemről, haláleseti szolgáltatásról vagy klasszikus megtakarításról lehetett beszélni.
A tőkepiaci teljesítmény, az eszközalapok, a hozamlehetőségek és a befektetési kockázatok
is bekerültek az ügyfélbeszélgetések középpontjába.
A termék, amely átírta az életbiztosítás értékesítését
A unit-linked életbiztosítás alapvetően más ügyfélélményt kínált, mint a hagyományos
megtakarításos életbiztosítások. A szerződő többféle eszközalap közül választhatott,
a megtakarítás aktuális értéke pedig közvetlenebbül kapcsolódott a tőkepiaci folyamatokhoz.
Az ügyfél így nagyobb szerepet kapott annak eldöntésében is, milyen befektetési kockázatot
szeretne vállalni.
Értékesítési oldalról ez komoly lehetőséget teremtett. A biztosítás mellé egy olyan
megtakarítási történet társult, amelyet egy emelkedő tőkepiaci környezetben különösen
könnyű volt vonzó perspektívaként bemutatni. A magasabb hozam lehetősége, a különböző
befektetési irányok és a hosszú távú vagyonépítés jól kapcsolható volt az öngondoskodás
üzenetéhez.
Csakhogy ezeknek a termékeknek éppen az volt az egyik alapvető sajátosságuk, hogy a
befektetési teljesítmény nem választható el a piac mozgásától. Ha az eszközalapok értéke
csökken, annak hatását az ügyfél a saját megtakarításának aktuális értékében is érzékeli.
2008-ban pedig már nem egy elméleti kockázatról kellett beszélni.
A kockázat megjelent az ügyfelek számláin.
A Lehman Brothers összeomlása után már más volt ugyanaz a beszélgetés
2008. szeptember 15-én csődöt jelentett a Lehman Brothers amerikai befektetési bank.
Az esemény nem önmagában okozta a pénzügyi válságot, de a globális krízis egyik
legismertebb fordulópontjává vált. A világ részvénypiacain erős árfolyamveszteségek
következtek, a befektetők kockázatvállalási hajlandósága pedig jelentősen visszaesett.
Egy magyar életbiztosítási tanácsadónak ebben a környezetben ugyanazt a hosszú távú
terméket már egészen más ügyfélhangulatban kellett bemutatnia, mint néhány évvel korábban.
A korábbi kérdés könnyen az lehetett, milyen befektetési lehetőségek érhetők el.
A válság idején egyre inkább az vált fontossá, hogy mekkora veszteség lehetséges,
meddig tarthat a bizonytalanság, és mi történik akkor, ha az ügyfélnek idő előtt
szüksége van a pénzére.
Ez nemcsak értékesítési nehézséget jelentett. A tanácsadói szerepet is próbára tette.
Egy hosszú távú biztosítási és befektetési konstrukció esetében ugyanis nem elegendő
azt elmagyarázni, mi történhet kedvező piaci környezetben. Az ügyfélnek azt is értenie
kell, milyen kockázatot vállal, mennyire likvid a megtakarítása, milyen költségekkel
találkozhat és hogyan viselkedhet a szerződés kedvezőtlen piaci helyzetben.
A válság egyik szakmai leckéje az volt, hogy egy pénzügyi terméket nem akkor kell
igazán ismerni, amikor jól teljesít. Hanem akkor, amikor az ügyfél először megkérdezi:
„Mi történt a pénzemmel?”
A számokban is megjelent a törés
A 2008-as piaci adatok már egyértelműen jelezték a fordulatot. A Magyar Biztosítók
Szövetségének adatai szerint az életbiztosítási díjbevétel az előző évhez képest
mintegy tíz százalékkal csökkent. A visszaesésben meghatározó szerepe volt a
befektetési egységekhez kötött termékeknek.
Különösen látványos volt az egyszeri díjas üzletág megtorpanása. Az egyszeri díjas
életbiztosításokból származó díjbevétel 34,7 százalékkal csökkent, az egyszeri díjas
unit-linked biztosításoknál pedig a visszaesés elérte a 42,1 százalékot.
Az egyszeri díjas termékek részesedése az életbiztosítási díjbevételből egyetlen év alatt
42,4 százalékról 30,5 százalékra esett. A befektetési egységekhez kötött biztosítások
teljes életbiztosítási díjbevételen belüli aránya szintén csökkent: a 2007-es
67,2 százalékról 63,2 százalékra.
Ezek azért különösen érdekes adatok, mert nem egy jelentéktelen melléktermék
gyengüléséről beszélünk. Egy olyan üzletág kapott komoly ütést, amely néhány évvel
korábban az életbiztosítás növekedésének egyik motorja volt.
A válság ugyanakkor azt is megmutatta, hogy az „életbiztosítási piac” nem egyetlen
homogén termékkategória. Miközben a befektetéshez kötött konstrukciók komoly
visszaesést szenvedtek, a hagyományos vegyes életbiztosítások díjbevétele
2 százalékkal nőtt, a kockázati életbiztosításoknál pedig 23 százalékos
díjbevétel-növekedést mértek.
Vagyis ugyanabban a gazdasági válságban az egyik terméktípus súlyos nehézséggel
találkozott, miközben egy másik iránt erősödött a kereslet.
2008 az értékesítési tudás értékét is újrarendezte
Ez karrierszempontból fontosabb, mint elsőre látszik. Ha egy értékesítő eredményessége
túlságosan szorosan kapcsolódik egyetlen termékhez vagy egyetlen piaci történethez,
akkor egy külső gazdasági változás közvetlenül a saját teljesítményét is veszélyeztetheti.
A 2008-as válság ezért nemcsak ügyfélportfóliókat rendezett át. Megmutatta a különbséget
a terméket értékesítő és a szélesebb pénzügyi helyzetet értelmezni képes szakember között.
Amikor a piac emelkedik, sok konstrukció vonzónak látszhat. Sokkal nagyobb szakmai értéke
van azonban annak a tanácsadónak, aki kedvezőtlen környezetben is képes elmagyarázni,
mi történik, reális várakozásokat kialakítani és olyan megoldást keresni, amely valóban
illeszkedik az ügyfél kockázatvállalási képességéhez.
A termékismeret mellett ezért felértékelődött a befektetési tudás, a kockázatok
kommunikációja, az ügyfélmegtartás és a hosszú távú kapcsolatkezelés jelentősége.
Egy már meglévő ügyfélállomány kezelése egy piaci visszaesésben egészen más készségeket
kíván, mint új szerződések értékesítése egy optimista befektetési környezetben.
Ez vezetői szinten is komoly kérdést jelentett. Egy értékesítési hálózat teljesítményét
már nem lehetett kizárólag azzal fenntartani, hogy a korábban sikeres termékből még többet
próbálnak értékesíteni. A szervezeteknek alkalmazkodniuk kellett az ügyfélhangulat,
a kockázatvállalási hajlandóság és a piaci lehetőségek változásához.
A válság után már nehezebb volt ugyanúgy beszélni a kockázatról
A 2008-as törés nem tüntette el a unit-linked életbiztosításokat a magyar piacról.
Az ilyen konstrukciók később is meghatározó szereplői maradtak az életbiztosítási
üzletágnak. A válság azonban tartósan megmutatta azokat a problémákat, amelyek
kedvező piaci környezetben kevésbé láthatók.
A költségek átláthatósága, a befektetési kockázatok megfelelő bemutatása, az ügyfél
valós igényeinek feltárása és a hosszú távú fenntarthatóság a következő években
egyre hangsúlyosabb fogyasztóvédelmi és szabályozási kérdéssé vált. A felügyelet
később külön ajánlásban is foglalkozott a unit-linked termékek értékesítési és
tájékoztatási gyakorlatával.
Innen nézve 2008 nem egyszerűen egy rossz értékesítési év volt.
Egy hosszabb szakmai átalakulás egyik fontos állomása lett.
A biztosítási tanácsadásban egyre nehezebbé vált pusztán termékelőnyökről beszélni.
Az ügyfélnek egyre inkább azt kellett megértenie, hogy milyen döntést hoz,
milyen időtávra köteleződik el, milyen költségeket vállal és milyen kockázattal
jár a választása.
A jó időszak megmutatja, ki tud értékesíteni. A nehéz időszak azt, ki tud tanácsot adni.
A 2008-as magyar biztosítási piac egyik legérdekesebb karriertanulsága talán éppen ez.
Egy gyorsan növekvő piacon sokáig elegendő lehet jól ismerni azt a konstrukciót,
amelyre erős ügyféligény van. Amikor azonban megváltozik a gazdasági környezet,
hirtelen sokkal fontosabbá válik a szakember teljes tudása.
Tud-e más termékben gondolkodni? Érti-e a befektetési kockázatot? Képes-e megtartani
az ügyfelet akkor is, amikor annak megtakarítása átmenetileg kevesebbet ér?
El tudja-e mondani azt is, amit az ügyfél nem feltétlenül szeretne hallani?
És képes-e különbséget tenni egy magasabb értékesítési potenciállal rendelkező termék
és az ügyfél számára valóban megfelelő megoldás között?
Ezek a kérdések már nem egyszerűen értékesítéstechnikai kérdések.
A szakmai minőségről szólnak.
2008 ezért nemcsak azt mutatta meg, milyen gyorsan képes visszaesni egy korábban
sikeres biztosítási szegmens. Azt is megmutatta, hogy egy biztosítási szakember
hosszú távú értékét nem egyetlen termék és nem egyetlen jó piaci ciklus határozza meg.
A termékek változnak. A szabályozás változik. A gazdasági környezet változik.
Időről időre még az ügyfelek pénzügyi gondolkodása is jelentősen átalakul.
A valóban piacképes szakember értéke éppen abban van, hogy ezek között a változások
között is képes értelmezni a helyzetet, alkalmazkodni hozzá és megtartani az ügyfél bizalmát.